Mapa firm robotycznych w Niemczech: 16 firm i marek
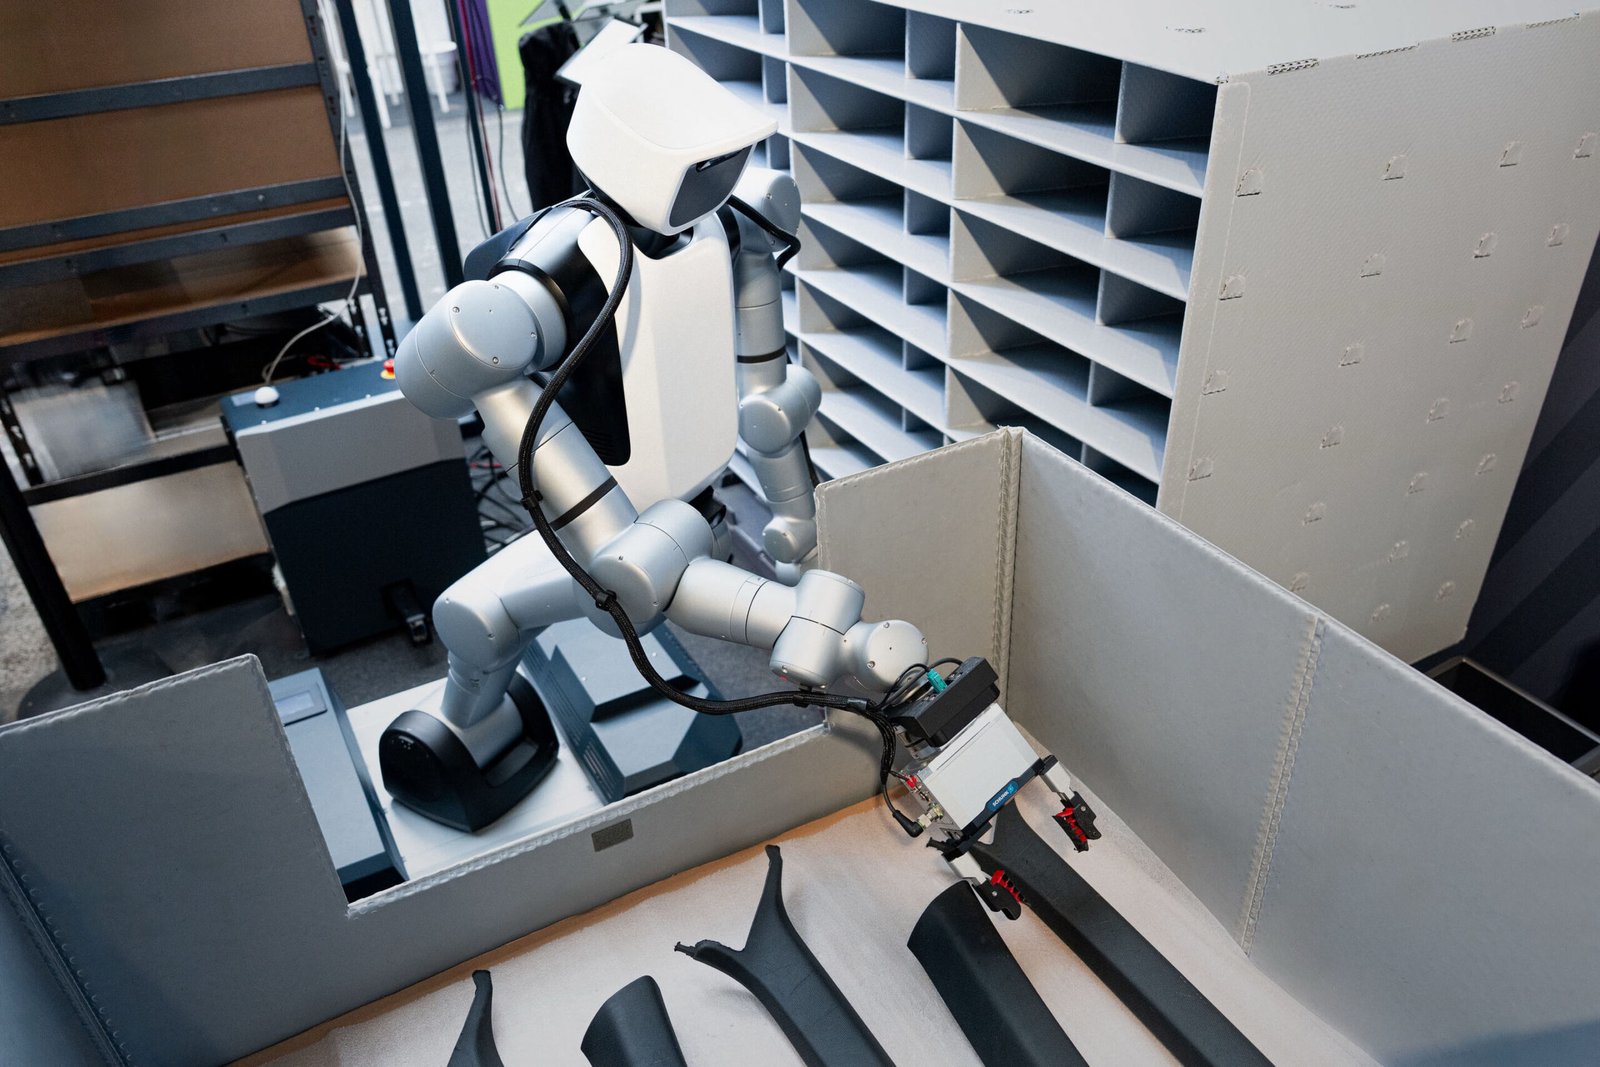
Zdjęcie główne: © AUDI AG, projekt Audi / Agile Robots, 21.10.2026. Oficjalny materiał prasowy; nie test RoboMorrow. Źródło zdjęcia.
ROBOMORROW INTELLIGENCE / 01 / ATLAS NIEMIEC
Niemiecka robotyka ma więcej adresów niż Monachium i więcej modeli biznesowych niż sprzedaż humanoidów. W Hamburgu szukamy intralogistyki, w Dreźnie oprogramowania, w okolicach Stuttgartu manipulacji i komponentów. Ten atlas porządkuje 16 wybranych firm i marek według lokalizacji, produktu oraz miejsca w procesie wdrożenia. Pokazuje też, dlaczego mocne zaplecze przemysłowe nie gwarantuje ani rosnącej sprzedaży, ani wysokiej rentowności.
Stan przeglądu: 11 listopada 2026 r. • Redakcja RoboMorrow • Dane roczne dotyczą 2025 r.; daty komunikatów podajemy osobno. Dobór redakcyjny, nie pełny spis rynku.
Spis treści
Mapa firm robotycznych: od lokalizacji do właściwej rozmowy
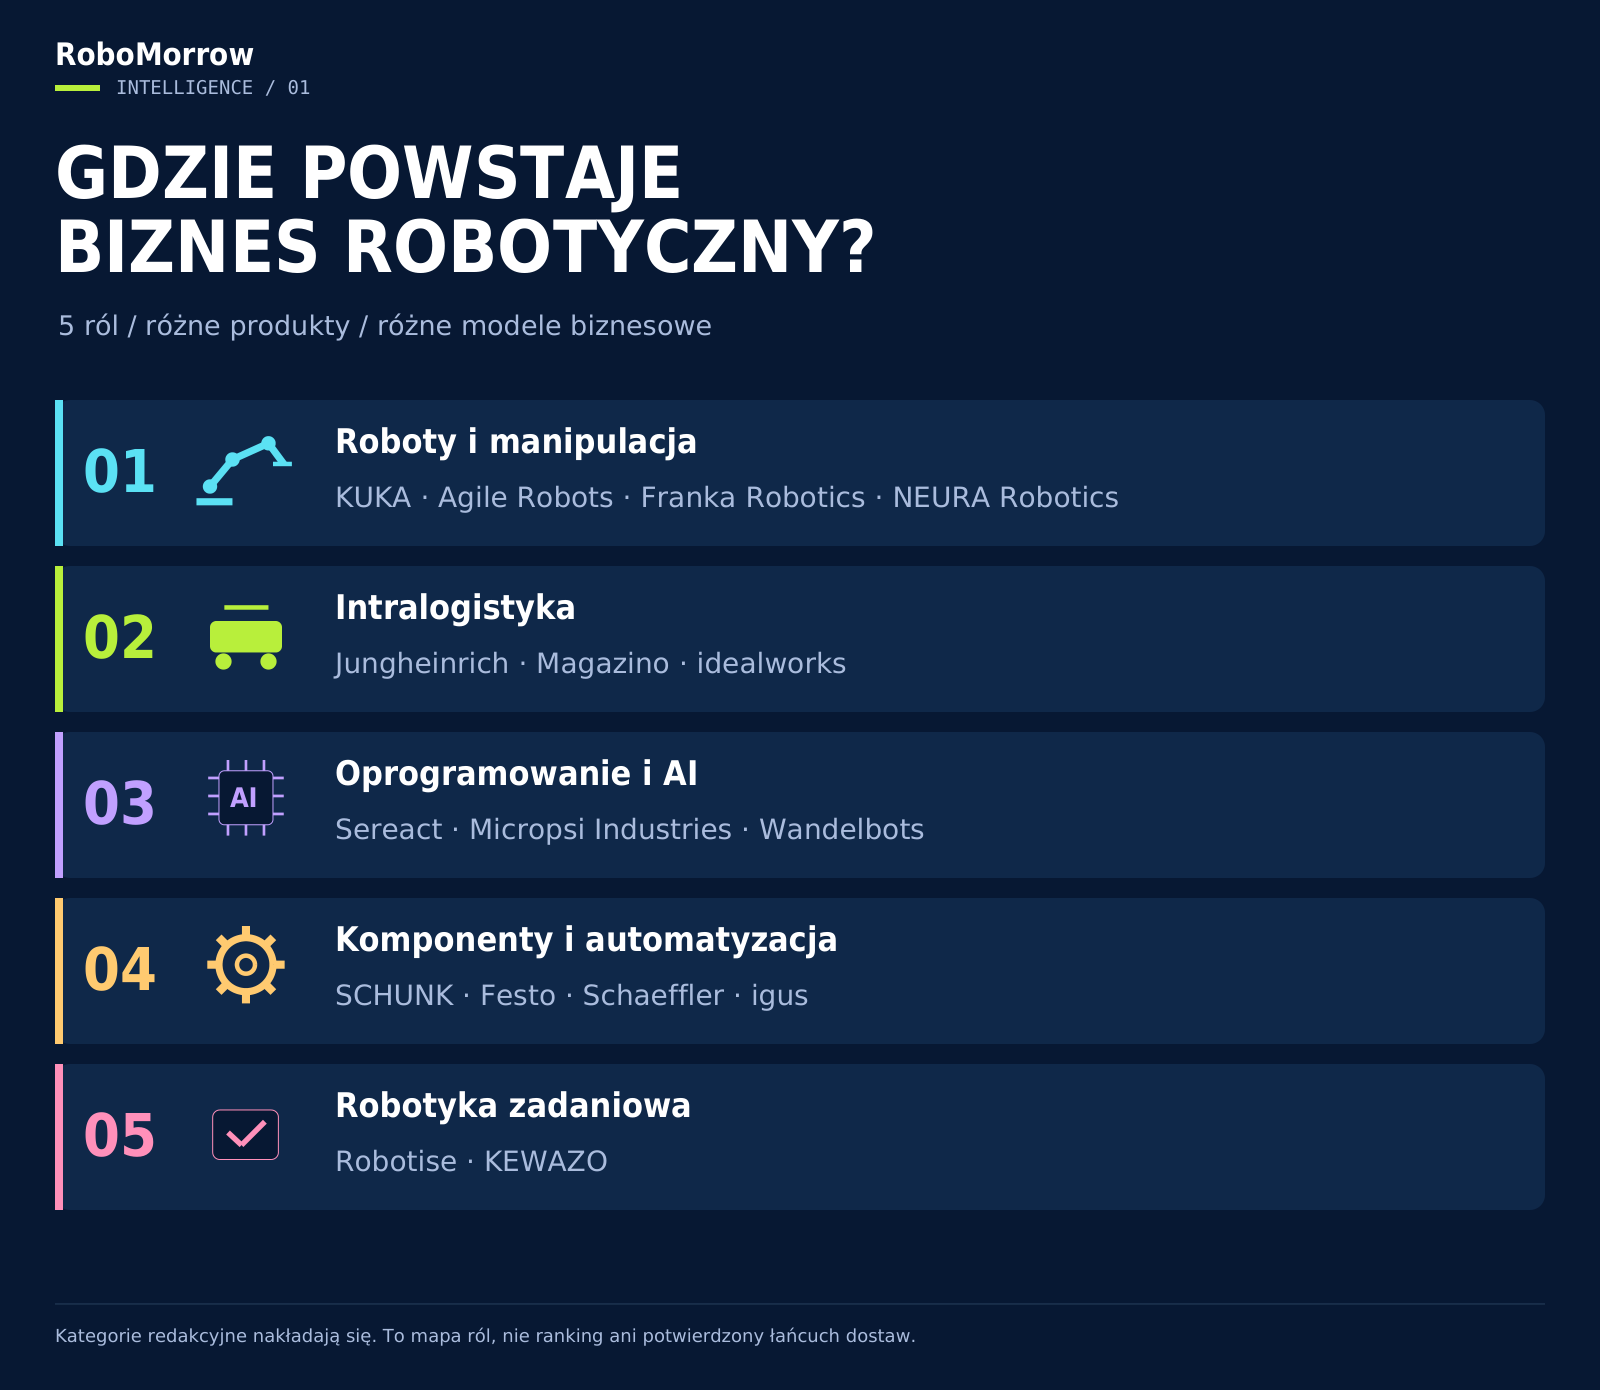
Mapa jest narzędziem orientacyjnym dla osoby szukającej partnera, technologii lub tematu do dalszej analizy. Obejmuje producentów robotów, dostawców AI i oprogramowania, firmy komponentowe oraz rozwiązania do konkretnych zadań. Wybór ma pokazać różnorodność ofert; nie mierzy udziałów rynkowych ani wielkości regionalnych klastrów. Brak firmy oznacza wyłącznie, że nie znalazła się w tej edycji.
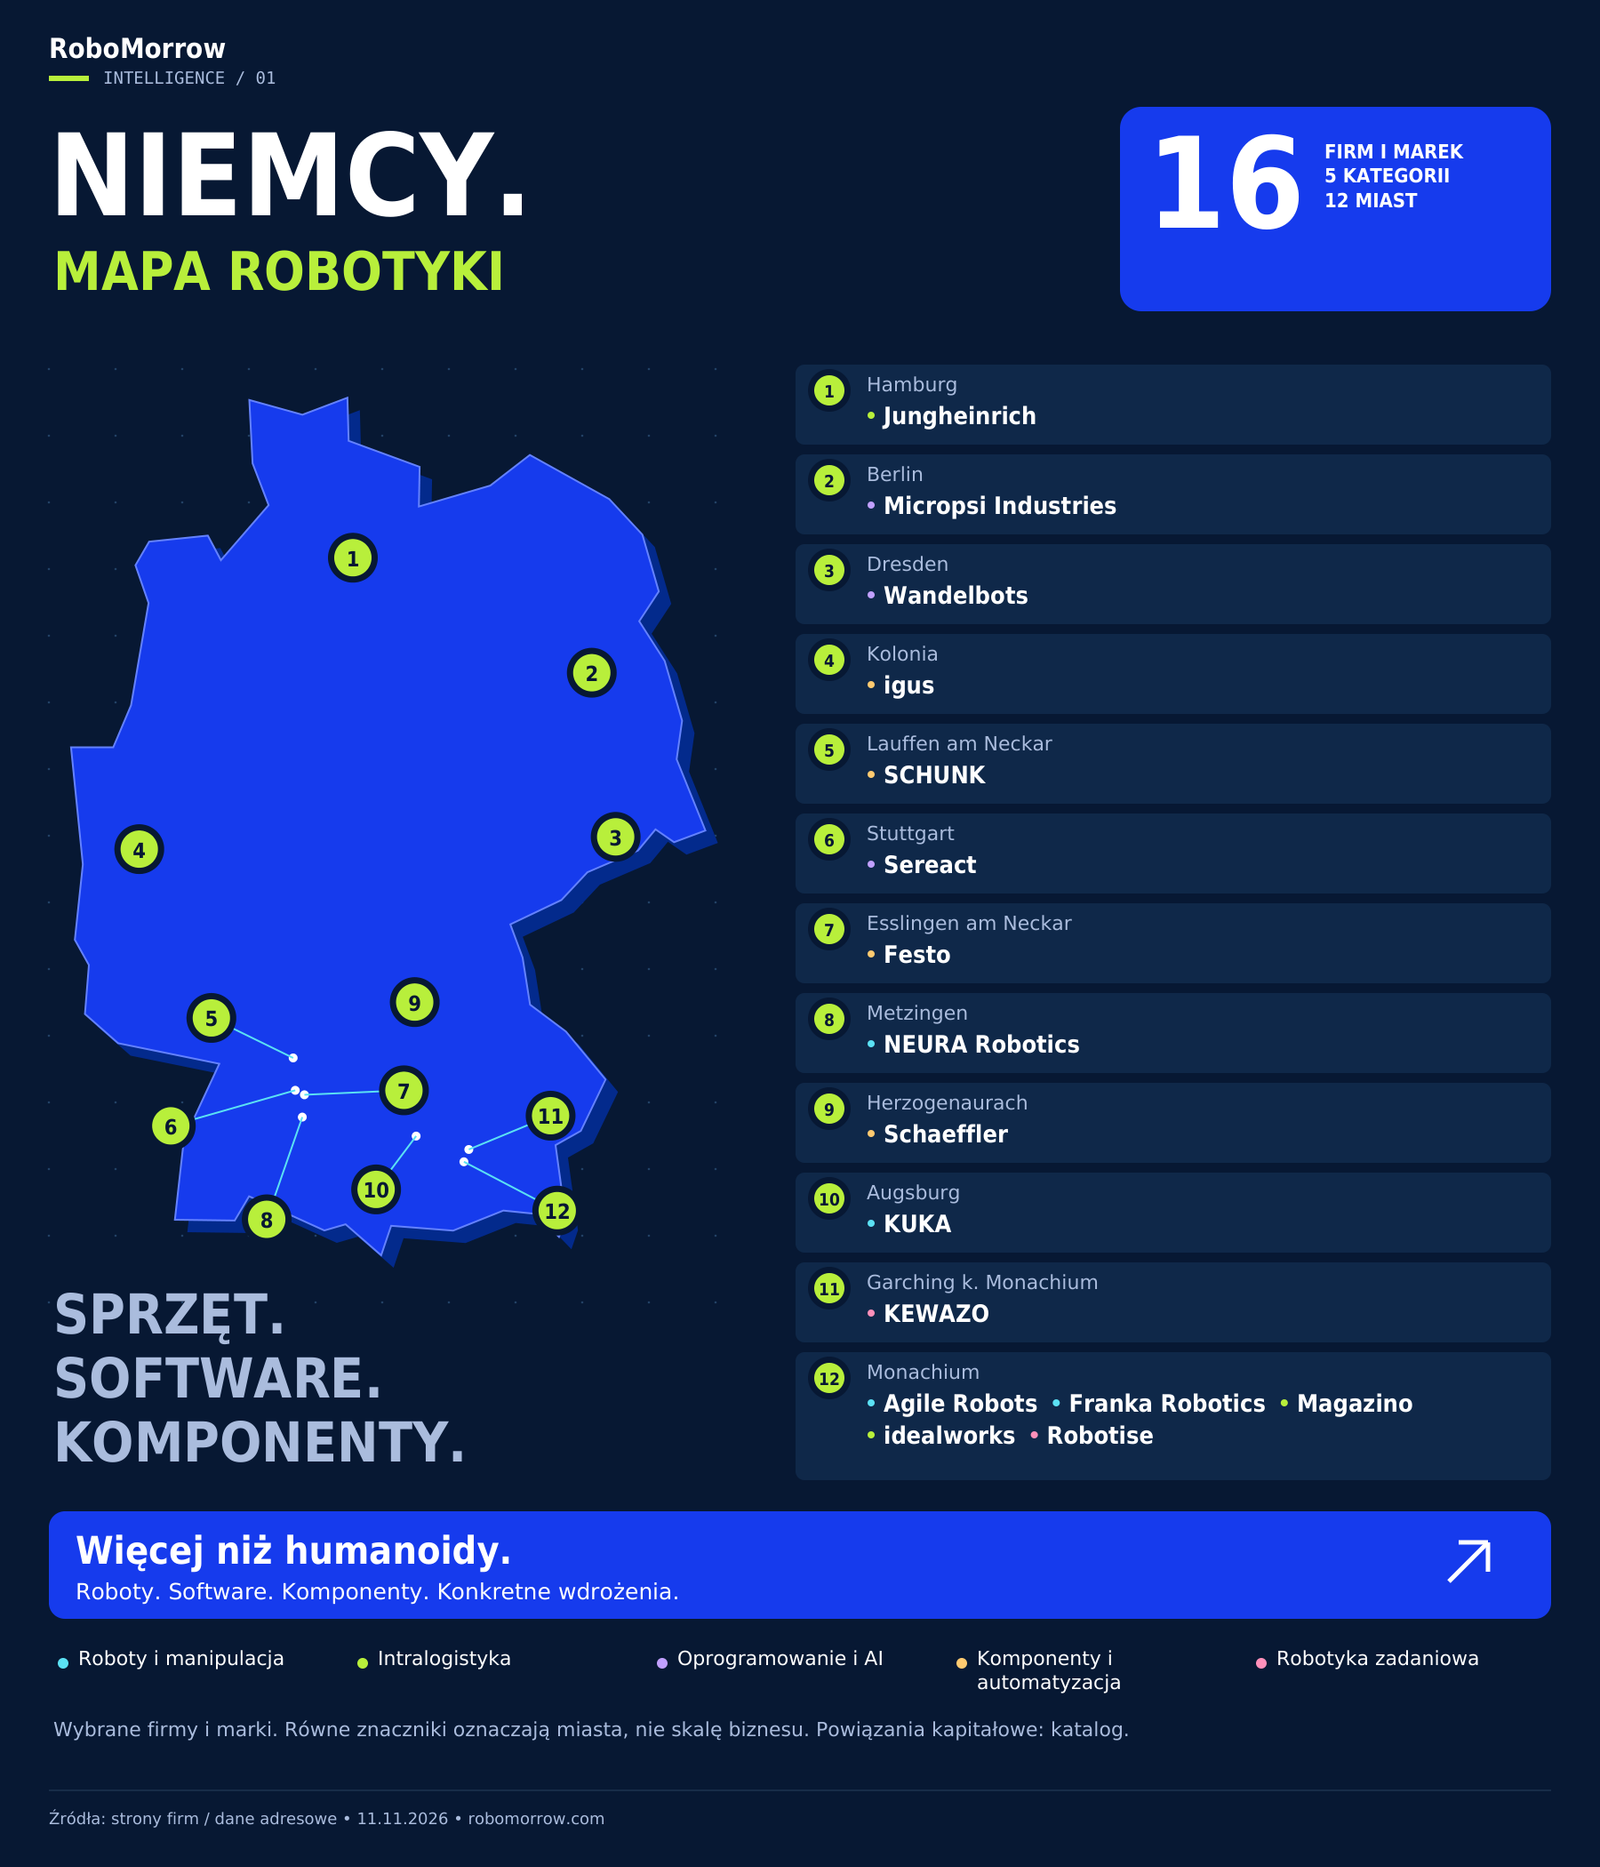
Każda pozycja otrzymała jedną główną kategorię, chociaż działalność może przecinać kilka segmentów. igus sprzedaje zarówno komponenty, jak i rozwiązania robotyczne; Agile rozwija sprzęt oraz oprogramowanie. Takie uproszczenie ułatwia pierwsze porównanie, ale nie powinno wyznaczać granic całej działalności firmy. Lokalizacje odnoszą się do wskazanych niemieckich siedzib lub adresów operacyjnych, nie do wszystkich fabryk.
16 / 16 firm i marek
KUKA
AugsburgRoboty przemysłowe, roboty mobilne i kompletne systemy automatyzacji. W atlasie reprezentuje dojrzałą bazę dostawców, a nie wyłącznie humanoidy.
Grupa KUKA; właściciel: Midea. Przychody grupy obejmują globalną działalność.
Agile Robots
MonachiumRobotyka oparta na AI i manipulacja. Projekt Audi dotyczy mobilnych humanoidów do sekwencjonowania części i ma status proof of concept.
Grupa obejmuje m.in. Franka Robotics i idealworks; nie sumuj ich jako niezależnych grup.
Franka Robotics
MonachiumRamiona badawcze i narzędzia do rozwoju sterowania oraz manipulacji. Platforma badawcza nie jest gotowym humanoidem do pracy w fabryce.
Część Agile Robots.
NEURA Robotics
MetzingenPortfolio robotów kognitywnych i humanoid 4NE1. Partnerstwo ze Schaefflerem łączy podzespoły, dane i planowane zastosowania przemysłowe.
Zapowiedzi i cele partnerstwa są odrębne od liczby odebranych robotów.
Jungheinrich
HamburgIntralogistyka, automatyczne systemy magazynowe, roboty mobilne i oprogramowanie. Robotyka to część szerszej działalności grupy.
Właściciel Magazino; unikaj podwójnego liczenia przychodów.
Magazino
MonachiumMobilne roboty do zaopatrywania produkcji i pobierania pudełek. SOTO oraz TORU ilustrują automatyzację konkretnych przepływów materiałowych.
Część Jungheinrich.
idealworks
MonachiumAutonomiczny transport i koordynacja flot. Łączy roboty, zarządzanie zadaniami oraz symulację środowiska przemysłowego.
Część Agile Robots; powiązanie potwierdzone w komunikacie Audi z 21.10.2026.
Sereact
StuttgartAI do rozpoznawania, chwytania i manipulacji obiektami. CEVA potwierdza operacyjną obsługę zwrotów Zalando w Greven i Świebodzinie.
Dane o wynikach pozostają deklaracjami partnerów; brak niezależnego audytu RoboMorrow.
Micropsi Industries
BerlinOprogramowanie wizyjne MIRAI do prowadzenia robotów w zadaniach ze zmiennością. Wartość powstaje w sterowaniu, a nie w sprzedaży własnego humanoida.
Warstwa oprogramowania współpracująca ze sprzętem robotycznym.
Wandelbots
DresdenPlatforma programowania, symulacji i wdrażania robotyki. Współpraca ze Schaefflerem ma pomóc skalować aplikacje między zakładami.
Umowa o standaryzacji platformy nie dowodzi ukończenia wdrożenia we wszystkich fabrykach.
SCHUNK
Lauffen am NeckarChwytaki, mocowanie i moduły automatyzacji. Dostarcza elementy kontaktu robota z obrabianą częścią oraz wyposażenie stanowiska.
Dostawca komponentów; nie klasyfikujemy całego obrotu jako sprzedaży robotów.
Festo
Esslingen am NeckarNapędy, pneumatyka, automatyzacja elektryczna i systemy manipulacyjne. To zaplecze projektowania maszyn, nie wyłącznie producent robotów.
Szerokie portfolio automatyzacji; nie utożsamiamy go z rynkiem humanoidów.
Schaeffler
HerzogenaurachTechnologie ruchu i aktuatory. Fabryka w Taicang łączy produkcję komponentów humanoidów, trening i testowanie zastosowań.
Siedziba w Niemczech; opisany zakład i pokazane zdjęcie pochodzą z Chin.
igus
KoloniaKomponenty ruchu, robotyka niskokosztowa i platforma RBTX. Łączy ofertę sprzętową z doborem elementów oraz wsparciem integracji.
RBTX to platforma wielu dostawców, nie zbiór własnych modeli igus.
Robotise
MonachiumRoboty JEEVES do dostaw wewnątrz budynków, m.in. hoteli. Mapa potwierdza ofertę firmy, nie liczbę aktywnych wdrożeń w 2026 r.
Robotise Technologies GmbH; aktualne warunki dostaw wymagają zapytania.
KEWAZO
Garching k. MonachiumLIFTBOT automatyzuje podnoszenie i transport materiałów przy rusztowaniach oraz pracach przemysłowych. Przykład robotyki zadaniowej poza halą produkcyjną.
Zaznaczono niemiecką lokalizację; firma prezentuje również działalność w USA.
Praktyczne zastosowanie atlasu zaczyna się od zadania. Wybór dostawcy chwytaka będzie miał inne kryteria niż wybór platformy programowania, robota transportowego lub systemu do obsługi zwrotów. Pytanie „kto produkuje roboty w Niemczech?” warto więc zamienić na: „kto dostarcza brakujący element mojego procesu i kto odpowie za wynik po wdrożeniu?”.
Perspektywa 1: największy rynek nie musi być najszybciej rosnącym
Według IFR w Niemczech zainstalowano w 2025 r. 24 800 robotów przemysłowych. Dla porównania: we Włoszech 7800, we Francji 4500, a w Hiszpanii 4300. Niemiecki udział wynosił 41% instalacji w UE-27. To dane o miejscu instalacji, a nie o narodowości dostawcy. [1]
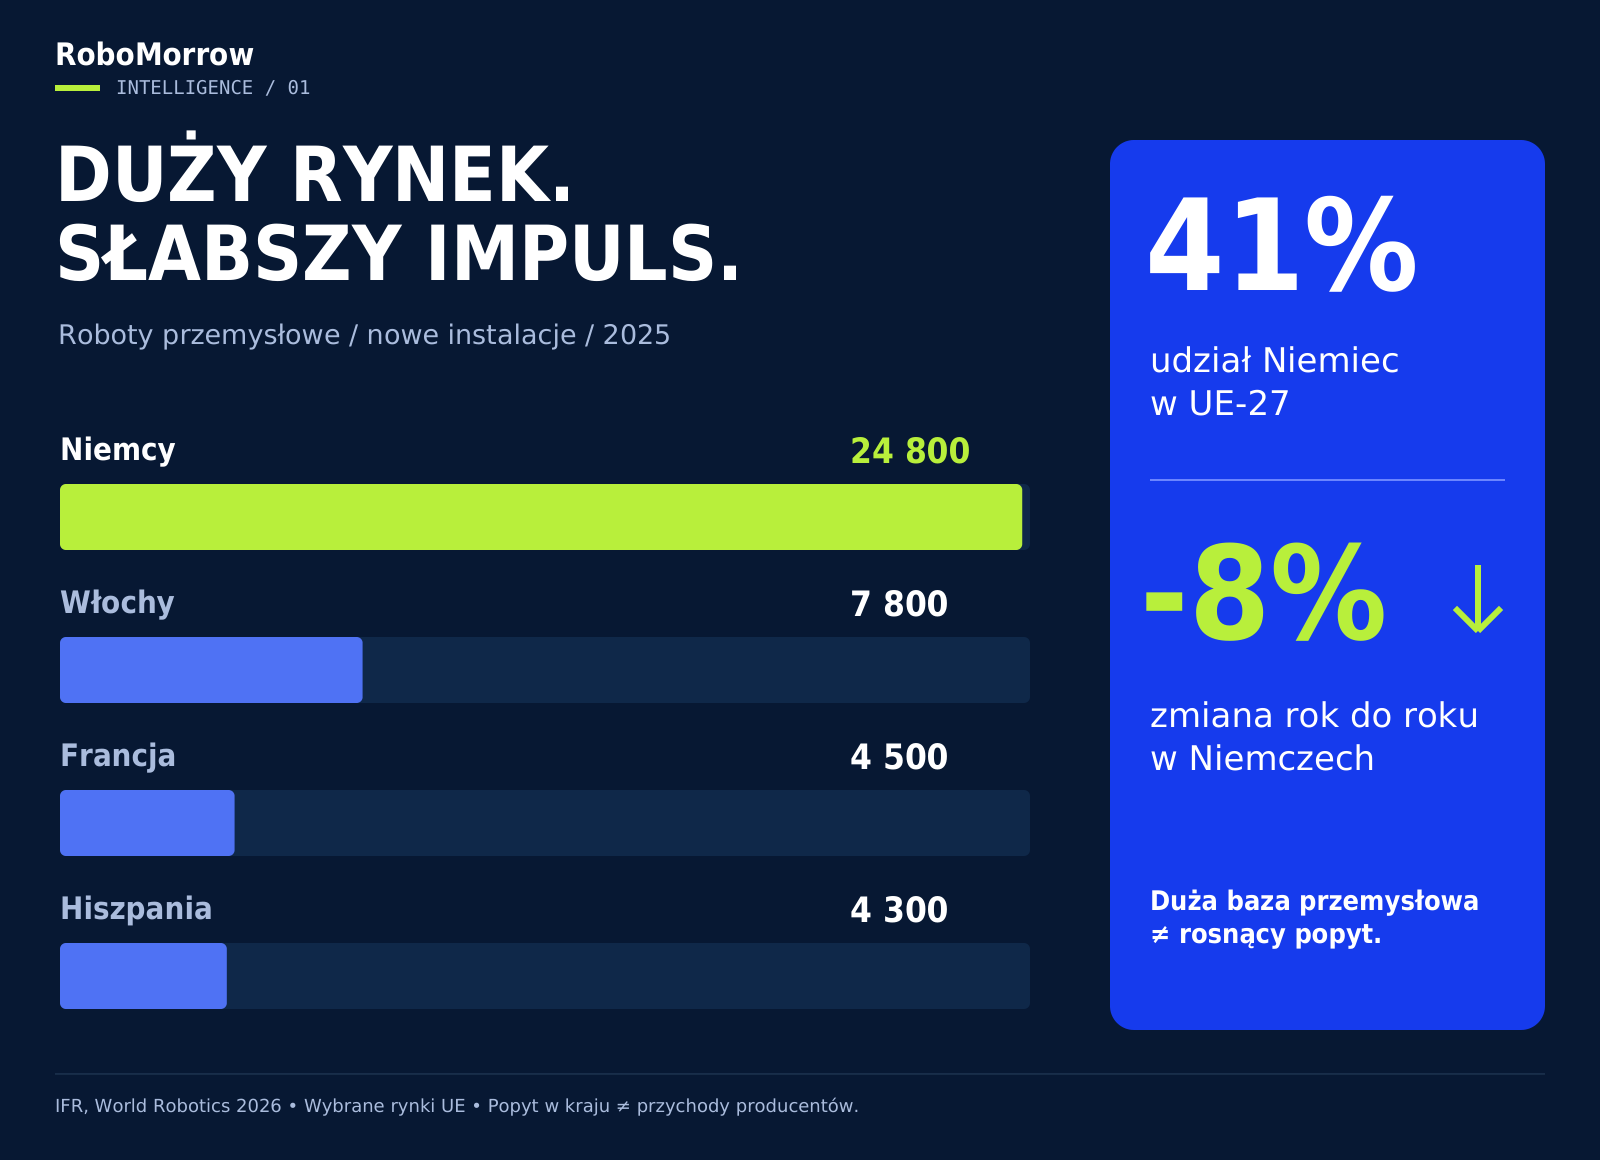
Spadek niemieckich instalacji o 8% rok do roku tworzy napięcie między długoterminową potrzebą automatyzacji a krótkoterminową gotowością do inwestowania. [2] Wniosek redakcyjny: duża baza przemysłowa daje dostęp do klientów, ale sprzedawca nadal musi uzasadnić nowy wydatek. Sam argument o niedoborze pracowników może nie wystarczyć, jeśli projekt wymaga dużej przebudowy procesu lub długiego rozruchu.
Dla nowego dostawcy atrakcyjny może być zakres możliwy do wdrożenia etapami: jedno stanowisko, jedna trasa, jeden typ operacji. Pozwala to sprawdzić integrację, reakcję zespołu i obsługę wyjątków przed rozszerzeniem kontraktu. To propozycja podejścia do rynku, a nie wniosek, że każdy mały projekt będzie rentowny.
Perspektywa 2: duży biznes robotyczny może mieć cienką marżę
KUKA Group wykazała za 2025 r. 3,8972 mld euro przychodów i 58,7 mln euro EBIT. Marża EBIT wyniosła 1,5%, wobec 2,0% rok wcześniej, mimo wzrostu przychodów o 4,4%. Są to wyniki globalnej grupy automatyzacji, nie samego rynku niemieckiego i nie sprzedaży humanoidów. [3]
Te liczby są dobrym hamulcem dla myślenia, że atrakcyjny sektor automatycznie daje atrakcyjną ekonomikę. W projektach robotycznych znaczenie mogą mieć koszt integracji, uruchomienie u klienta, serwis i powtarzalność kolejnych instalacji. Nie przypisujemy spadku marży KUKA jednej przyczynie na podstawie samych dwóch wskaźników. Pokazujemy ograniczenie: skala przychodów i zdolność zatrzymania zysku wymagają osobnych ocen.
| Wskaźnik | Zakres | Co mówi |
|---|---|---|
| 24 800 instalacji | Niemcy, roboty przemysłowe, 2025 | Roczny popyt liczony w sztukach. [1] |
| 3,8972 mld EUR przychodów | KUKA Group, świat, 2025 | Rozpoznana sprzedaż szerokiej grupy. [3] |
| Około 400 mln EUR napływu zamówień | Schaeffler, humanoidy, komunikat 20.10.2026 | Ogłoszona wartość zamówień; nie przychód za rok. [5] |
Jeśli w kolejnych edycjach pojawią się rundy finansowania lub wyceny, dostaną osobne zestawienia. Finansowanie mówi o pozyskanym kapitale. Przychód mówi o sprzedaży. Wycena odzwierciedla cenę udziałów w określonej transakcji lub na rynku. Zamiana tych miar w jeden ranking premiowałaby efektowność ogłoszeń.
Perspektywa 3: niemiecki dostawca może zarabiać w chińskim ekosystemie
Schaeffler otworzył 20 października 2026 r. zakład humanoidalny w Taicang w Chinach. Firma opisuje linię z sześcioma humanoidami na pięciu stanowiskach oraz około 400 mln euro globalnego napływu zamówień dla robotyki humanoidalnej. Są to informacje producenta, nie niezależny pomiar wykorzystania linii. [5]
„zamknięty obieg produkcyjny, w którym humanoidy montują komponenty dla humanoidów”
Jochen Schröder, COO Schaeffler, 20.10.2026. Fragment wypowiedzi; tłumaczenie redakcji. Źródło.
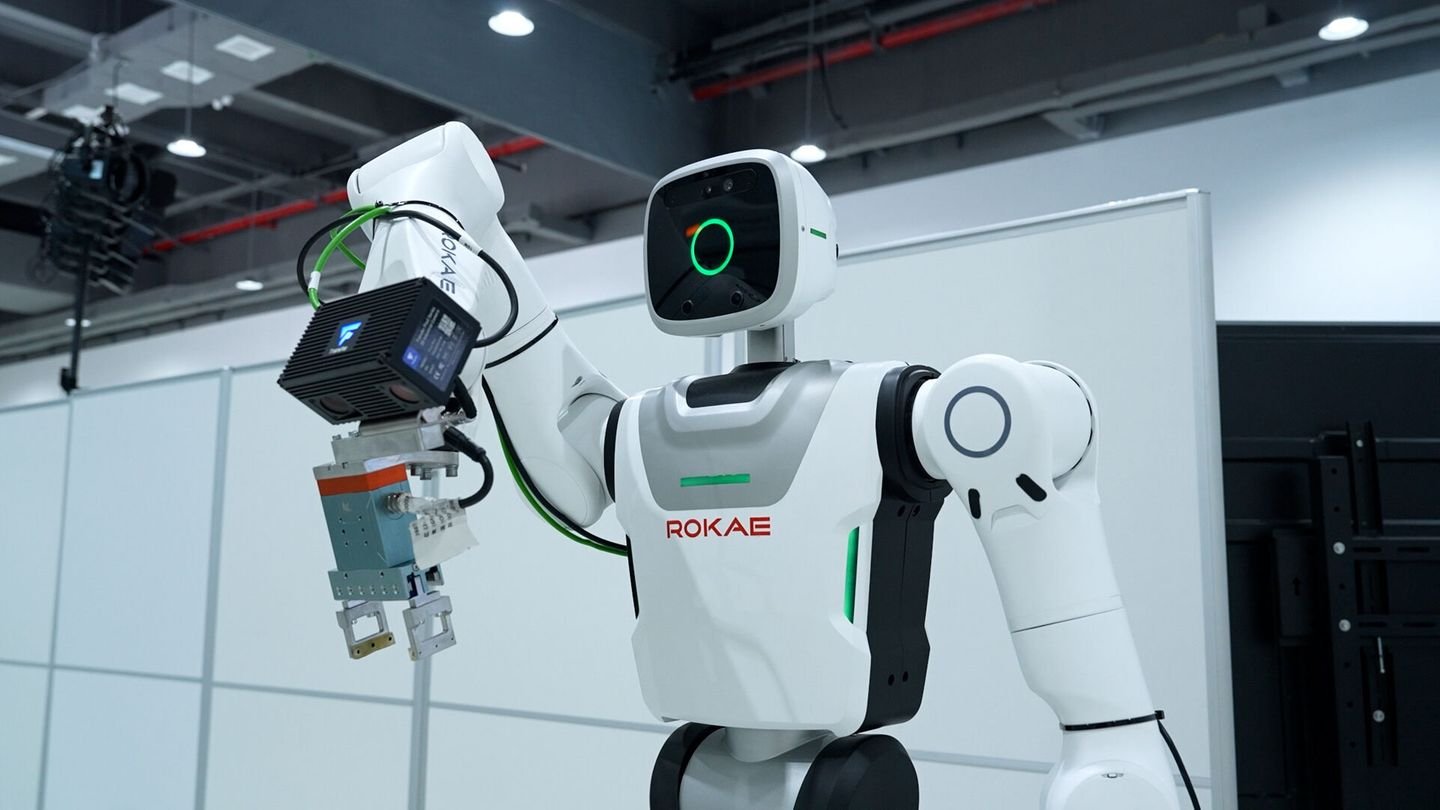
To ważny kontrapunkt dla map opartych wyłącznie na flagach. Siedziba dostawcy, miejsce produkcji i kraj końcowego użytkownika mogą być różne. Dostawca napędu nie musi sam stworzyć najbardziej rozpoznawalnego humanoida, aby uczestniczyć w tym rynku. Jednocześnie partnerstwo z producentem robota nie daje automatycznie wyłączności ani pewnego udziału w jego przyszłych zamówieniach.
W atlasie tę warstwę reprezentują Schaeffler, SCHUNK, Festo oraz igus. Ich produkty i modele sprzedaży różnią się; wspólna jest rola w szerszym systemie automatyzacji. Przy analizie biznesowej warto pytać o kwalifikację komponentu, dostawy seryjne, trwałość relacji oraz możliwość obsługi wielu producentów. Samo znalezienie logo na slajdzie partnerów tego nie wyjaśni.
Perspektywa 4: właściwy test AI odbywa się na konkretnym zadaniu
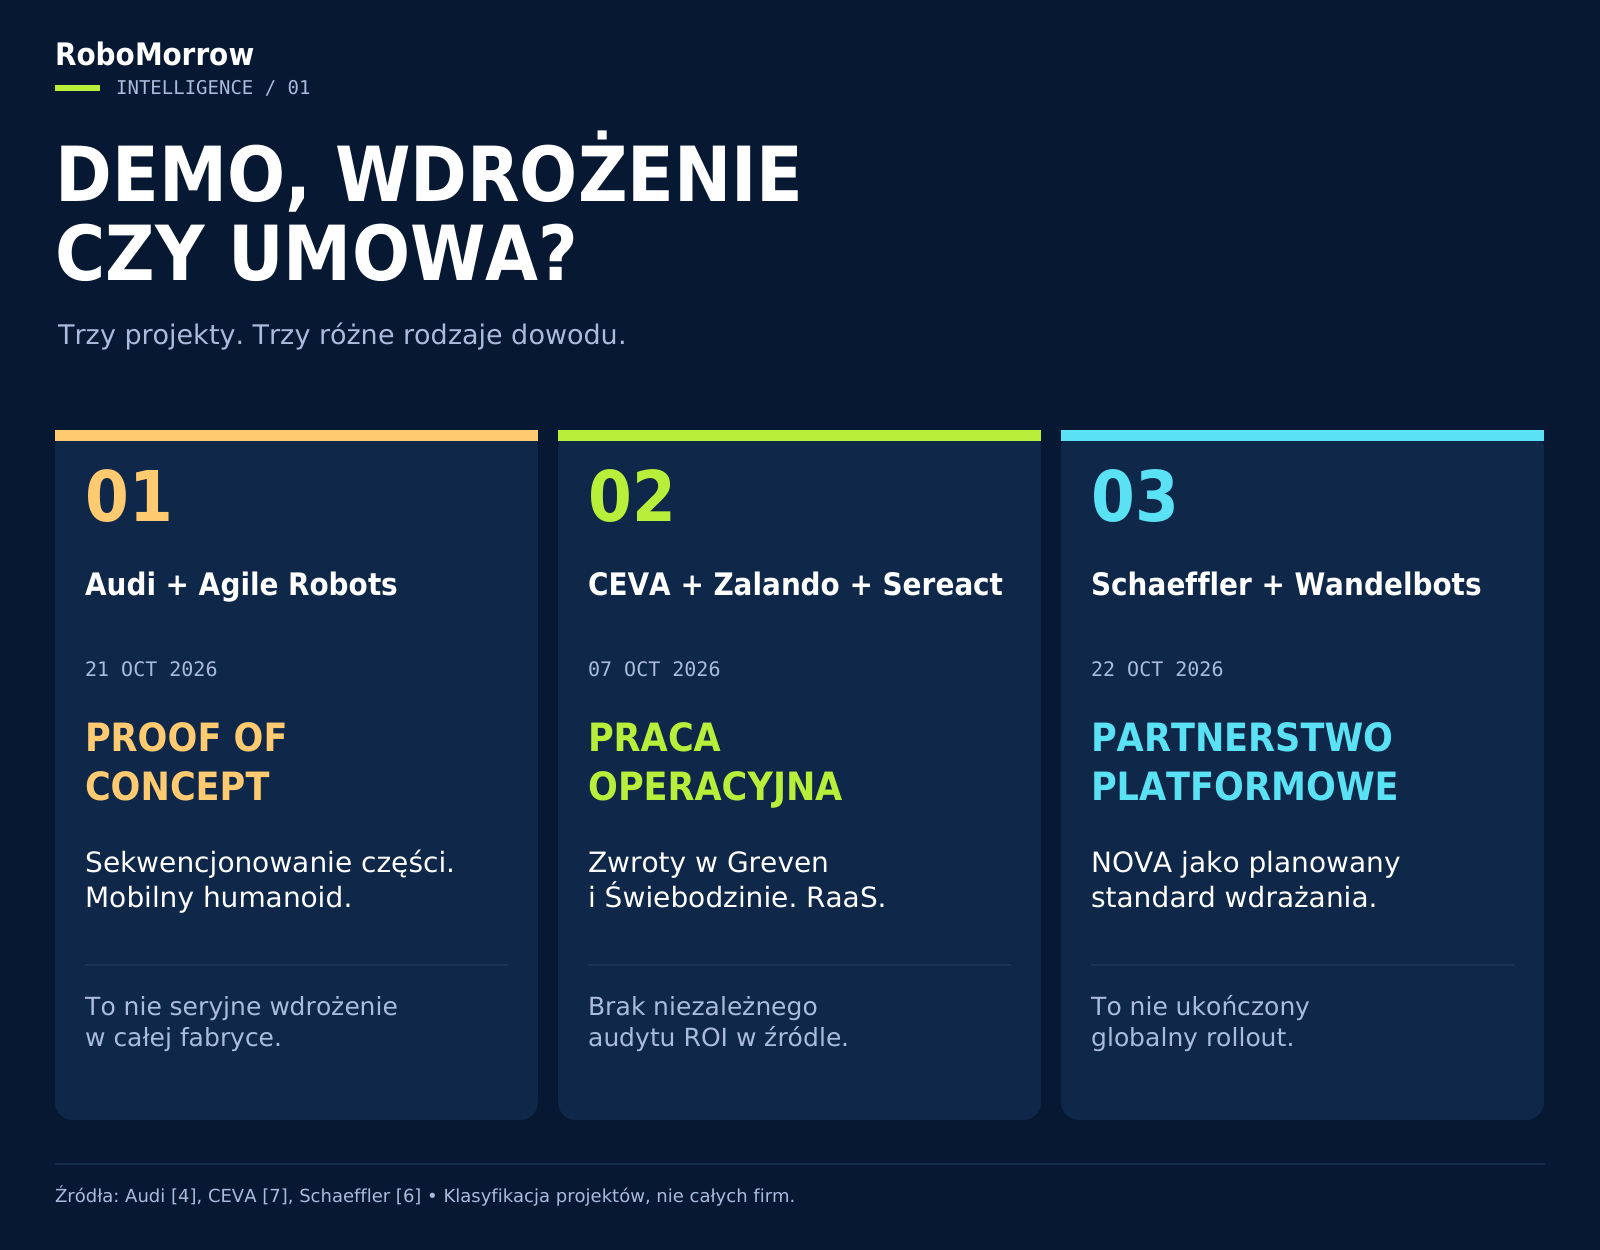
Audi i Agile Robots ogłosiły 21 października projekt sekwencjonowania części z wykorzystaniem mobilnych humanoidów. Komunikat nazywa go proof of concept; obejmuje też cyfrowy bliźniak z technologiami Dassault Systèmes i NVIDIA. Mobilna podstawa nie oznacza robota dwunożnego. [4]
„jak skutecznie połączymy wiedzę przemysłową ze sztuczną inteligencją”
Gerd Walker, członek zarządu Audi ds. produkcji i logistyki, 21.10.2026. Fragment wypowiedzi o przyszłości produkcji; tłumaczenie redakcji. Źródło.
Z kolei CEVA potwierdziła 7 października operacyjną obsługę zwrotów Zalando przez dwuarmienne systemy Sereact w Greven i Świebodzinie. Model dostarczenia to Robotics-as-a-Service. Komunikat nie podaje kompletu danych umożliwiających niezależne policzenie zwrotu z inwestycji. [7]
„Zwroty są najtrudniejszym problemem manipulacji w logistyce mody”.
Ralf Gulde, CEO i współzałożyciel Sereact, 7.10.2026. Ocena przedstawiciela dostawcy; tłumaczenie redakcji. Źródło.
Trzeci przykład to partnerstwo Schaefflera z Wandelbots z 22 października. Jego celem jest standaryzacja wykorzystania NOVA i skalowanie aplikacji. Nie jest to dowód ukończenia wdrożenia we wszystkich zakładach. [6] Trzy historie pokazują odmienne etapy: eksperyment aplikacyjny, pracę operacyjną i porozumienie dotyczące platformy. Ocena powinna dotyczyć wskazanego projektu, a nie całej firmy.
Nasza interpretacja: oprogramowanie będzie wartościowe dla odbiorcy, jeśli uprości kolejne wdrożenie lub poprawi wynik istniejącego procesu. Przed zakupem trzeba ustalić, ile konfiguracji pozostaje specyficzne dla jednego obiektu, jak odtwarzane są błędy i kto utrzymuje integrację. W przeciwnym razie rozwiązanie atrakcyjne w pilotażu może okazać się kosztowne przy przenoszeniu do drugiej lokalizacji.
Perspektywa 5: użyteczny robot nie musi przypominać człowieka
Robotise pokazuje dostawy wewnątrz budynków przez JEEVES, KEWAZO podnoszenie materiałów przez LIFTBOT, a Magazino przepływy logistyczne przez SOTO i TORU. Podlinkowane strony potwierdzają ofertę produktową. Nie wykorzystujemy ich do ogłaszania aktualnej liczby działających instalacji ani do porównania zyskowności tych firm.
W lutowym komunikacie igus Alexander Mühlens akcentował dostępność integracji bez wiedzy eksperckiej. To głos dostawcy, ale trafnie wyznacza pytanie zakupowe: ile pracy klient musi wykonać, zanim robot zacznie realizować użyteczne zadanie? [8] Podana cena samej maszyny nie odpowiada na to pytanie.
Dla hotelu istotna może być współpraca z windą i procedura odbioru dostawy. Dla magazynu: przekazanie pojemnika oraz obsługa wyjątków. Dla rusztowania: organizacja podnoszenia i dopasowanie do miejsca pracy. Są to przykładowe kryteria oceny, nie potwierdzenie konkretnych funkcji każdej wymienionej maszyny. Ich wspólny mianownik to dobrze ograniczone zadanie oraz odpowiedzialność za cały proces.
Co z tego wynika dla Polski i CEE?
Polska pojawia się w tej historii jako miejsce zastosowania: Świebodzin jest jednym z dwóch obiektów wskazanych przez CEVA. [7] Daje to konkretny punkt wyjścia do rozmowy o wdrożeniach w regionie. Nie dowodzi jednak dostępności tych samych warunków handlowych dla innego magazynu ani otwartego programu dystrybucyjnego.
Hipoteza biznesowa RoboMorrow: szansa dla lokalnego partnera może polegać na przygotowaniu zastosowania, integracji, szkoleniu i serwisie. Zanim zacznie rozmowę o wyłączności, powinien ustalić, które z tych prac dostawca wykonuje sam, które oddaje partnerom i czy podobna relacja już istnieje. Oferowanie „wejścia do Polski” bez znajomości procesu zakupowego może nie wnosić wystarczającej wartości.
| Pytanie | Dowód potrzebny przed skalowaniem |
|---|---|
| Jakie dokładnie zadanie sprzedajemy? | Opis procesu, wyjątki, wymagany czas cyklu i warunki odbioru. |
| Co jest w standardowej ofercie? | Konfiguracja sprzętu, licencje, integracja, szkolenie i serwis. |
| Ile pracy wymaga drugi obiekt? | Lista elementów wielokrotnego użytku oraz prac wykonywanych od nowa. |
| Kto usuwa awarię? | Odpowiedzialność, dostęp do części i uzgodniony czas reakcji. |
| Jak mierzymy ekonomię? | Koszt całego procesu, interwencje człowieka i porównanie z alternatywą. |
Co obserwować przez kolejne 12 miesięcy
Nie przypisujemy scenariuszom prawdopodobieństw. Poniższe sygnały pozwalają sprawdzić tezę o przechodzeniu od projektów do powtarzalnego biznesu.
- Powtórne zamówienia: ten sam klient rozszerza zakres po odbiorze pierwszego wdrożenia. To silniejszy sygnał niż ogłoszenie nowego listu intencyjnego.
- Powtarzalność: aplikacja działa w drugiej lokalizacji, z jawnym opisem czasu i kosztu adaptacji.
- Ekonomia operacyjna: pojawiają się dane o interwencjach, dyspozycyjności i koszcie poprawnie wykonanej operacji.
- Przychód z komponentów: zamówienia są realizowane i rozpoznawane w sprzedaży; dostawca wyjaśnia zakres raportowania.
Wniosek: szukaj partnera do procesu, nie zwycięzcy mapy
Niemiecki ekosystem daje wiele punktów wejścia: gotowy robot, chwytak, napęd, AI, koordynacja floty lub integracja. Najbardziej użyteczny wybór zależy od tego, gdzie dziś leży ograniczenie danego zastosowania. Atlas pomaga zawęzić rozmowę; decyzja zakupowa wymaga sprawdzenia konfiguracji i wyniku u klienta. Żaden kolor na mapie nie zastąpi tej pracy.
Powiązane analizy: NEURA, Agile i Franka — niemiecka droga do Physical AI · Sereact i zwroty Zalando w Polsce · fabryka Schaefflera w Taicang · seria Robotics Nations.
Poznaj całą serię Robotics Nations
Trzy uzupełniające się spojrzenia na firmy i modele biznesowe w robotyce. Każda mapa obejmuje wybrane 16 firm lub marek, a nie pełny rynek kraju.
- Niemcy — mapa firm
Przemysł, komponenty i droga od pilotażu do wdrożenia. Publikacja 12.11.2026; stan badania 11.11.2026. - Francja — mapa firm
Magazyny, medycyna, rolnictwo i oprogramowanie. Publikacja 13.11.2026; stan badania 12.11.2026. - USA — mapa firm
Humanoidy, logistyka, medycyna i modele AI. Publikacja 14.11.2026; stan badania 14.11.2026.
Robotics Nations — wszystkie mapy i wcześniejsze analizy →
Otrzymuj kolejne analizy rynków robotyki w newsletterze RoboMorrow →
Metodologia i granice atlasu
Dobór celowy: 16 firm lub marek, pięć kategorii, udokumentowany niemiecki adres i publiczna oferta. Nie jest to próba statystycznie reprezentatywna. Lokalizacje na mapie oznaczają przybliżone centra miast, nie współrzędne biur. Powiązane marki pozostają widoczne, ale opisujemy ich grupy. Nie porównujemy liczby marek między regionami jako miernika przewagi gospodarczej.
Fakty opieramy na raportach i źródłach pierwotnych; interpretacje oznaczamy w tekście. Cytaty pochodzą z opublikowanych komunikatów, nie z wywiadów przeprowadzonych przez RoboMorrow. Wersja polska zawiera tłumaczenia redakcyjne. Fotografie są materiałami prasowymi; nie świadczą o niezależnym teście. Nie znamy pełnych przychodów robotycznych wszystkich firm ani porównywalnych danych o ich aktywnych flotach. Brak danych pozostaje brakiem danych.
Źródła i daty
- IFR: European Union's Industrial Robot Stock Hits Record 700,000 Units — 2026-09-24.
- IFR: Five Million Robots now Operate in Factories Globally — 2026-09-24.
- KUKA Group Annual Report 2025 — FY 2025; accessed 2026-11-11.
- Audi: Agile Robots and Audi to transform automotive logistics with mobile humanoids — 2026-10-21.
- Schaeffler: Humanoids making humanoids — lighthouse factory in Taicang — 2026-10-20.
- Schaeffler and Wandelbots enter into technology partnership — 2026-10-22.
- CEVA: Sereact, Zalando and CEVA start automated returns handling in Germany and Poland — 2026-10-07.
- igus: RBTX wird zum Service-Hub für Low-Cost-Automation — 2026-02-25.
- NEURA Robotics and Schaeffler technology partnership — 2025-11-04.
- Jungheinrich acquires shares in robotics company Magazino — 2023-08-23.
- Audi photo A264823 — mobile humanoid robots for automotive logistics — 2026-10-21.
Adresy i opisy ofert: źródła pod kartami firm. Opracowanie map i infografik: Redakcja RoboMorrow. Zarys granic: world.geo.json (Johan Sundström), https://github.com/johan/world.geo.json; uproszczenie kartograficzne.