GENISOM AI pozyskuje kilkaset mln RMB. Firma deklaruje 15 tys. wyprodukowanych robotów
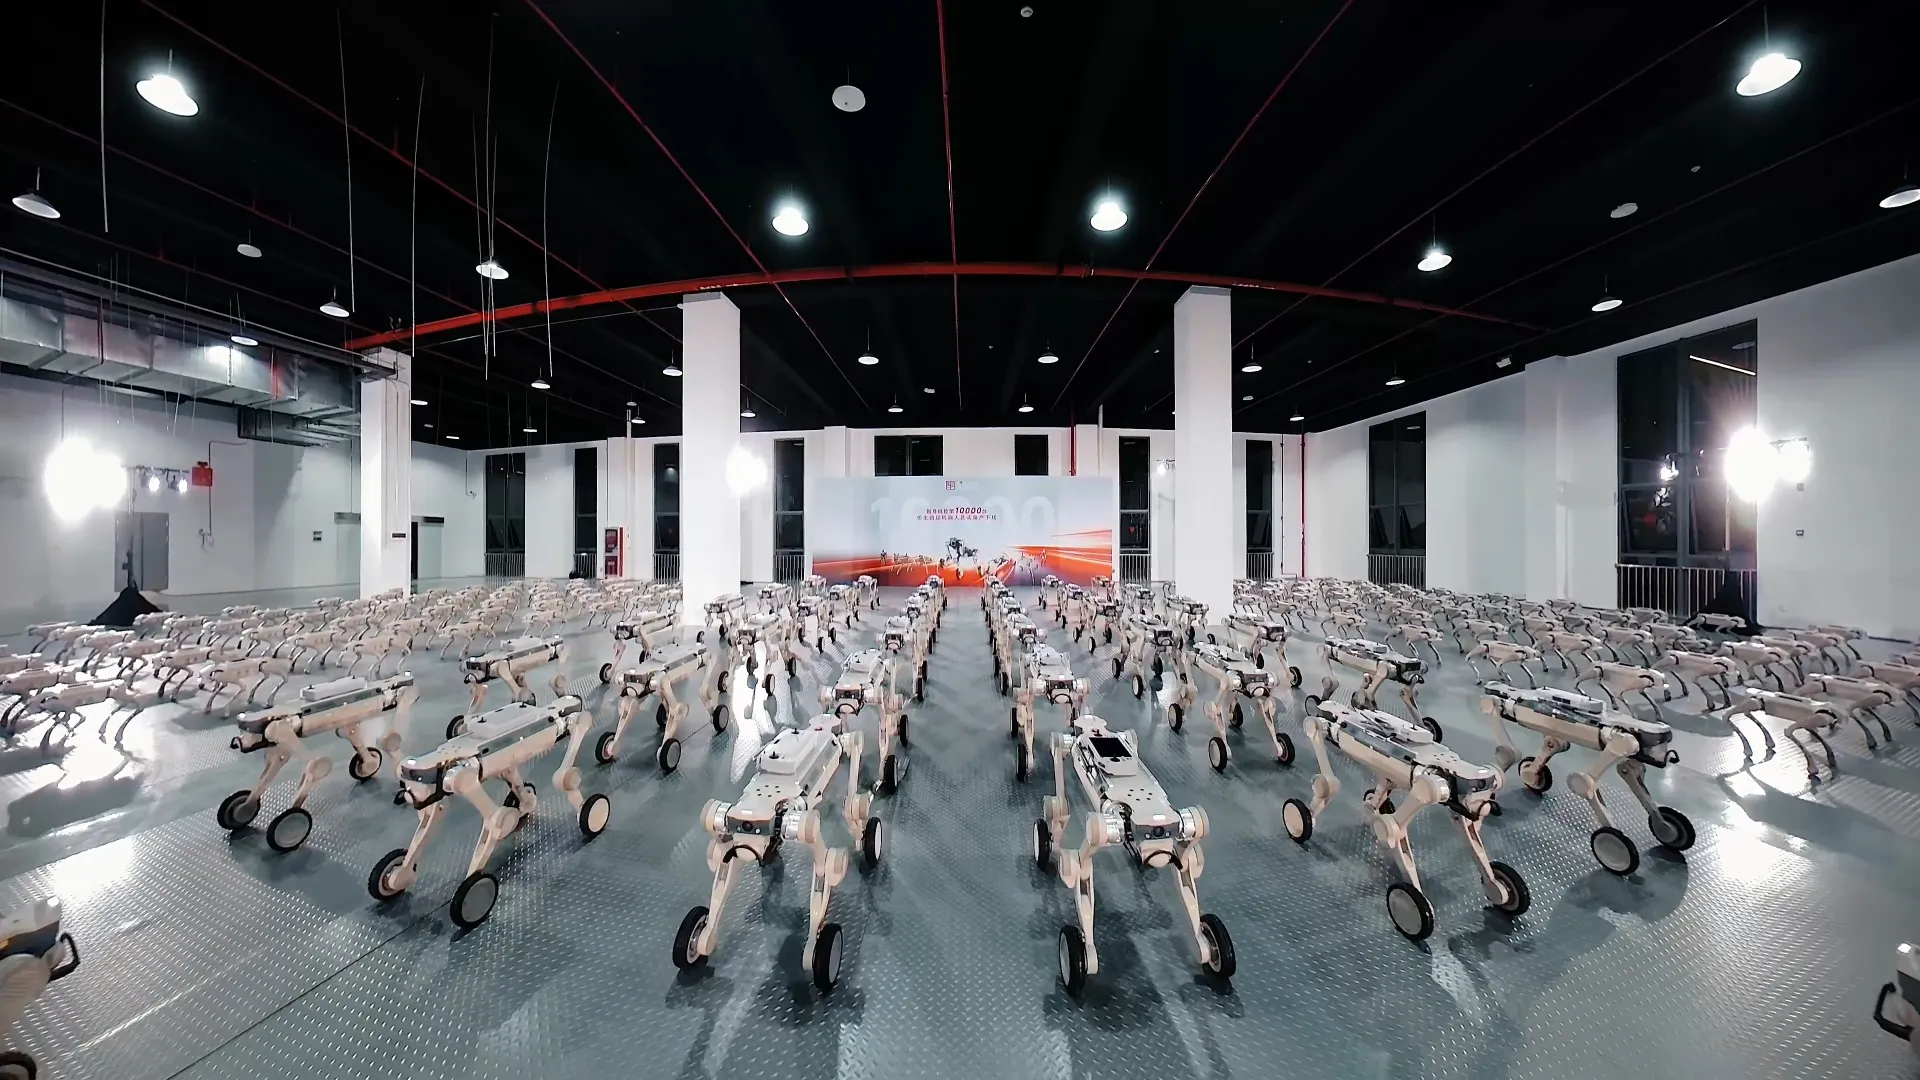
GENISOM AI (智身科技) ogłosił 20 września zakończenie rundy Series B o wartości określanej jako „kilkaset milionów RMB”. Rundę prowadzi Stone Venture ze Zjednoczonych Emiratów Arabskich, a wśród uczestników firma wymienia zarówno inwestorów finansowych, jak i przemysłowych. Dokładna kwota i wycena nie zostały ujawnione. Najważniejszy kontekst dla RoboMorrow jest jednak inny: GENISOM twierdzi, że do czerwca 2026 r. wyprodukował łącznie ponad 15 tys. robotów embodied AI. To deklaracja producenta i nie oznacza 15 tys. humanoidów. Źródło: GENISOM AI.
Finansowanie ma trafić w hardware, „mózg” i wykonywanie zadań
W oficjalnym komunikacie GENISOM zapowiada dalsze inwestycje w korpusy robotów, warstwy sterowania i inteligencji oraz zdolność wykonywania zadań w realnych środowiskach. Firma wymienia także rozwój autonomicznej nawigacji GSD i cztery kierunki inteligencji: ruchową, przestrzenną, interakcyjną i grupową. To typowy dla physical AI kierunek: nie wystarczy zbudować mobilną platformę, jeśli system nie potrafi konsekwentnie dojść do miejsca pracy, rozpoznać sytuacji i wykonać zadania bez częstych interwencji.
Lista inwestorów jest szeroka. Obok Stone Venture pojawiają się m.in. Hongshan Capital, Guangdong Technology Finance oraz firmy przemysłowe takie jak Neusoft, Highpower Technology czy Riyee Electronics. Sama obecność strategicznego kapitału nie dowodzi przewagi technologicznej, ale sugeruje, że runda ma finansować skalowanie produktu i łańcucha dostaw, a nie wyłącznie badania.
15 tys. robotów: ważna liczba, ale trzeba ją czytać prawidłowo
Na oficjalnej stronie GENISOM i w materiale po World Robot Conference firma podaje, że do czerwca 2026 r. masowo wyprodukowała ponad 15 tys. robotów embodied AI, a miesięczna zdolność produkcyjna ma przekraczać 5 tys. jednostek. To dane spółki, a nie niezależny audyt. Co więcej, portfolio GENISOM obejmuje roboty kroczące i mobilne platformy do pracy w terenie; nie należy przenosić tej liczby na rynek humanoidów.
To rozróżnienie jest szczególnie ważne po naszej analizie rozbieżnych statystyk rynku humanoidów. W branży często w jednym zdaniu mieszają się „wyprodukowane”, „wysłane”, „sprzedane” i „wdrożone”. W przypadku GENISOM dostępna publicznie deklaracja dotyczy produkcji szeroko rozumianych robotów embodied AI. Nie mamy rozbicia na modele, kraje, płacących klientów ani liczbę jednostek pozostających w regularnej pracy.
Firma celuje w pracę w trudnych środowiskach
GENISOM pozycjonuje swoje roboty w energetyce, przemyśle, inspekcjach, ochronie i działaniach awaryjnych. To inne środowisko niż konsumencki robot domowy: liczą się odporność, poruszanie po nierównym terenie, łączność, praca poza bezpiecznie zaaranżowaną halą i możliwość integracji z systemami operatora. Firma przedstawia real-world deployment jako pętlę danych: wdrożenie generuje doświadczenia, które wracają do trenowania i poprawy produktu.
Taki model ma sens, ale jego jakość można ocenić dopiero po publikacji metryk. Interesowałyby nas godziny pracy, skuteczność misji, interwencje, awarie, udział teleoperacji i liczba klientów wracających po kolejne urządzenia. Sam wolumen produkcyjny mówi, że firma zbudowała zdolność do wytwarzania hardware, nie że rozwiązała wszystkie problemy autonomii.
Dlaczego inwestor z ZEA jest ciekawy
Stone Venture ze Zjednoczonych Emiratów Arabskich jest wskazany jako inwestor prowadzący rundę. To konkretna informacja o pochodzeniu kapitału, ale nie dowód nowej sprzedaży zagranicznej. W komunikacie nie podano nazwanego nowego klienta na Bliskim Wschodzie. Potencjalnego dostępu do partnerów nie należy zatem przedstawiać jako zawartej umowy wdrożeniowej.
Jeśli firma pokaże klientów i twarde KPI poza Chinami, będzie to znacznie mocniejszy sygnał niż sama runda. Rynek physical AI szybko przesuwa się od pytania „czy robot potrafi?” do „ile godzin potrafi pracować, za jaki koszt i kto za to płaci?”. Finansowanie daje GENISOM czas na odpowiedź, ale nie zastępuje tej odpowiedzi.
Znaczenie dla Europy
Dla nabywcy w Polsce lub innym kraju UE runda GENISOM nie jest komunikatem o lokalnej dostępności produktu. Znacznie bardziej bezpośrednio użyteczne byłyby oferta, warunki wsparcia i referencyjne wdrożenie. Skala wytwarzania może pomagać ocenić zdolność dostaw, ale nie przesądza o cenie i przydatności kompletnej aplikacji w danym obiekcie.
Europejski nabywca powinien sprawdzić dokumentację sprzętu, bezpieczeństwo aplikacji, obsługę danych oraz podział odpowiedzialności między producentem, integratorem i operatorem. Bez konfiguracji docelowego systemu nie oceniamy jego gotowości do konkretnego zastosowania. Dla GENISOM użytecznym następnym potwierdzeniem byłoby nazwane wdrożenie z mierzalnym wynikiem, a nie sama deklaracja skali produkcji.
Co odróżni skalowanie od narracji o skalowaniu
W kolejnych miesiącach warto patrzeć na kilka prostych sygnałów: nazwanych klientów, powtarzalne zamówienia, udział przychodów spoza projektów badawczych, dane o awaryjności i serwisie oraz geograficzny miks dostaw. GENISOM ma dziś ciekawą przewagę narracyjną, bo może pokazywać zarówno hardware, jak i zdolność produkcyjną. Dla rynku znacznie ważniejsze będzie jednak to, czy ta fabryczna skala przekłada się na flotę robotów pozostających w eksploatacji przez tysiące godzin. Dopiero taki zestaw danych pozwoli porównać spółkę z dostawcami, którzy ujawniają deploymenty u konkretnych operatorów.
Skala fabryki musi spotkać się ze skalą obsługi
Produkcja i utrzymanie floty to dwa różne zadania organizacyjne. Fabryka może przygotować dużą partię podobnych urządzeń, podczas gdy klienci używają ich na innych trasach, z różnymi czujnikami i w odmiennych warunkach łączności. Przy analizie GENISOM warto więc pytać nie tylko o przepustowość montażu, ale również o sposób aktualizacji oprogramowania, diagnozowania usterek i wymiany zużytych podzespołów. Publiczna liczba wyprodukowanych robotów nie odpowiada na żadne z tych pytań.
Dla przykładowej inspekcji użytecznym wynikiem nie jest sam powrót maszyny do punktu startu. Operator potrzebuje kompletnego zestawu danych z właściwych miejsc oraz informacji, których punktów nie udało się sprawdzić. Niepełna misja może nadal wymagać wysłania pracownika, nawet gdy nawigacja przez większą część trasy działała poprawnie. W ocenie kosztu należy więc uwzględnić powtórzenia, przygotowanie misji i ręczną weryfikację wyników, zamiast utożsamiać każdy przejazd z wykonaniem usługi.
Drugie pytanie dotyczy przenoszenia doświadczenia pomiędzy obiektami. Czy konfiguracja sprawdzona u jednego klienta wymaga w następnym miejscu ponownego uczenia i długiej integracji? Jak producent wykrywa pogorszenie działania po aktualizacji? Nie są to stwierdzenia o problemach GENISOM, lecz kryteria sprawdzania obietnicy skalowalnego produktu. Podobną granicę między pokazem a zakresem samodzielnej pracy opisujemy przy Spirit AI i deklaracjach autonomii robotów.
Z perspektywy zamawiającego dobry pierwszy projekt powinien mieć ograniczony zakres, warunki odbioru i uzgodnioną ścieżkę rozszerzenia. Warto z góry ustalić, kto analizuje błędne odczyty, jak długo dostępne będą części oraz czy utrzymanie wymaga stałego kontaktu z zespołem producenta. Materiały w sekcji robotyka dla biznesu pomagają układać taką listę pytań. Runda finansowania może ułatwić budowę zaplecza, ale dopiero działający model obsługi pokaże, czy klient potrafi korzystać z robota bez ciągłego udziału jego konstruktorów.
Źródła i weryfikacja
Finansowanie opisujemy na podstawie komunikatu firmy i relacji Yicai. Wielkość produkcji pozostaje deklaracją GENISOM. Kryteria obsługi floty to analiza redakcyjna.